品牌做小,工厂做大 2021润滑油与玻璃水行业的供应链变局
引言
2021年,中国汽车后市场进入深度调整期。润滑油与玻璃水行业呈现出一种颇具张力的趋势:一方面,终端品牌日益碎片化、小众化,“品牌做小”成为不少企业的主动选择;另一方面,具备规模化生产能力的工厂不断扩张,“工厂做大”成为供应链端的明确方向。这一趋势背后,是渠道变革、消费分化与成本压力共同作用的结果。
一、品牌做小:去中心化与细分化的生存逻辑
所谓“品牌做小”,并非品牌价值变小,而是品牌不再追求“一个名字通吃全市场”。2021年,润滑油和玻璃水领域涌现出大量区域品牌、渠道定制品牌和电商白牌。这些品牌往往只服务于特定圈层——某一个省区的修理厂、某一个短视频平台的粉丝群,或是某一家连锁养车平台的专供产品。
核心原因有三:
- 渠道碎片化:传统多级分销被直播电商、社群团购、连锁门店直采等渠道分流,大品牌难以用统一价格和包装覆盖所有场景。
- 消费者认知分化:年轻车主更看重性价比与场景适配,而非“央视广告品牌”。玻璃水尤其明显——北方车主关注零下40度防冻,南方车主在意去虫胶能力,通用型大牌反而缺乏竞争力。
- 营销成本高企:在润滑油领域,打造全国性新品牌的门槛已上升到数亿元级别,而操作一个年产3000吨的小品牌,代价低且决策灵活。
于是我们看到:养车连锁的平台自有品牌、汽配城的贴牌产品、专供网约车车队的“营运专用”润滑油……品牌“越做越小”,但数量“越来越多”。
二、工厂做大:产能整合与柔性制造的双重驱动
与品牌端碎片化形成对照的是,生产端呈现出强大的集聚效应。头部润滑油代工厂和玻璃水工厂在2021年纷纷扩产,有的单厂玻璃水年产能超过10万吨,润滑油调合能力达到20万吨以上。
“工厂做大”的原因更偏向内生经济规律:
- 规模成本优势:基础油、乙二醇、包装桶等原材料占玻璃水成本的70%以上。大型工厂集中采购,吨成本比小型搅拌站低15%~30%,在价格战中拥有碾压性优势。
- 环保与安全门槛:2021年多地收紧危化品生产监管,小型玻璃水作坊因无法达标排污和消防要求而退出,订单向合规大厂转移。
- 柔性代工能力:大工厂不再只服务一两个品牌,而是能同时为数十个“小品牌”提供不同配方、不同包装的定制生产。一条灌装线可以上午生产-25℃玻璃水供给东北电商,下午生产0℃去虫胶玻璃水供给华南连锁店。
其结果就是:一个年产10万吨玻璃水的工厂,背后可能站着几十个区域品牌和一个电商团队。工厂负责标准、品控和物流,品牌负责链接用户与场景。
三、玻璃水:观察这一趋势的最佳样本
玻璃水是理解“品牌做小、工厂做大”的绝佳品类。相比润滑油,玻璃水技术门槛低、运输成本占比高、季节性和地域性极强。
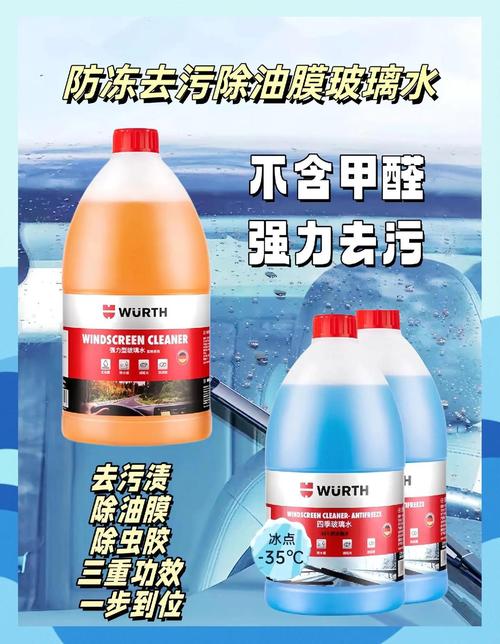
- 品牌层面:2021年冬季,抖音和拼多多上出现了大量仅售9.9元包邮的-25℃玻璃水,单月销量可达十万件。这些“品牌”没有知名度,包装上甚至只印着“汽车玻璃水”和生产厂家代码,但它们精准满足了下沉市场“便宜、防冻够用”的需求。
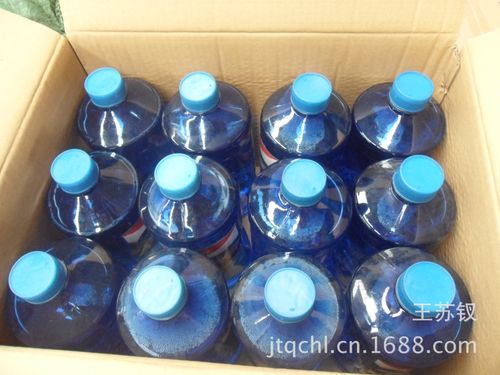
- 工厂层面:河北、山东、江苏等地形成玻璃水产业集群,头部工厂通过铁路专用线、集中供料和自动化灌装线,将单吨加工成本压到200元以下,甚至推出“一箱起订、贴牌免费”的黄牛式服务。
这就形成了脆弱而高效的平衡:品牌越小,越依赖工厂的标准化与低门槛合作;工厂越大,越能消化零散订单并保持利润。
四、对行业玩家的启示
- 工厂端:应当专注于产能效率、品控稳定性和区域配送能力,不要盲目自建C端品牌。做大工厂“幕后英雄”的角色比台前吆喝更赚钱。
- 品牌端:放弃“全国知名品牌”的执念,转而经营精准社群或渠道关系。一个仅覆盖三个县的玻璃水品牌,若能稳固维修店回购,就是成功的“小品牌”。
- 中间商:需要在两者之间找到新位置——要么成为大工厂的营销合伙人,要么成为小品牌的孵化平台。纯粹的倒买倒卖将越来越难。
##
“品牌做小,工厂做大”并非和谐协作的理想国,而是行业在产能过剩、监管趋严、电商割据下的适应性进化。玻璃水作为润滑油品类的延伸战场,已经率先揭示了这一底层逻辑。2021年只是开始,未来如果我们看到十家超大型代工厂掌握半数以上玻璃水与润滑油产能,不要惊讶——因为品牌烟花已碎,工厂城池已成。
如若转载,请注明出处:http://www.jgd365.com/product/47.html
更新时间:2026-09-21 15:17:22